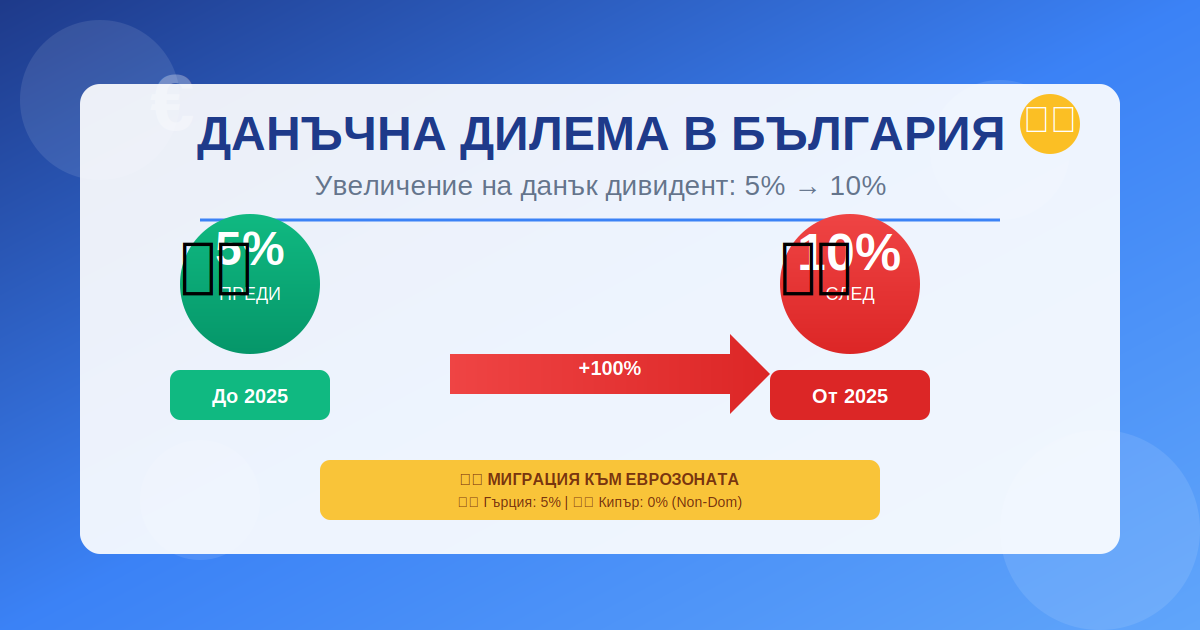
🇧🇬 Данъчната Дилема: Увеличението на Данък Дивидент и Миграция в Еврозоната 🇪🇺
Анализ на въздействието върху българския бизнес и потенциалната миграция на капитали към Кипър и Гърция.
„Всеки собственик на капитал търси най-благоприятната данъчна среда."
— Принцип на данъчната ефективност
Резюме. Предстоящото увеличение на данъка върху дивидентите в България от 5% на 10% представлява значителна промяна, която влияе на решенията за разпределение на печалба и данъчната резиденция, особено в контекста на еврозоната. Този ход стимулира както изпреварващо разпределение на печалбата в краткосрочен план, така и дългосрочна миграция на капитали към еврозони с по-ниско облагане като Кипър (0%) и Гърция (5%).
I. Фон: Защо 10% променят всичко?
Въвеждането на плоския данък от 10% в България преди години беше един от основните стълбове на икономическата ѝ привлекателност. Досегашната 5% ставка върху дивидентите беше изключително конкурентна. Чрез нея, общото данъчно бреме (Корпоративен данък 10% + Данък дивидент 5%) беше сред най-ниските в ЕС. Увеличението до 10% прави данъка дивидент равен на корпоративния данък, премахвайки стимула за разпределение и увеличавайки общата тежест за собственика.
📅 II. Краткосрочен Отговор: Изпреварващо Разпределение
В краткосрочен план, собствениците на български дружества ще се стремят да избегнат новата, по-висока ставка чрез изпреварващо разпределение на натрупаната печалба преди влизането ѝ в сила. Това е често срещана реакция при обявяването на бъдещи данъчни промени, целяща да се фиксира по-ниската данъчна тежест.
За да се възползват от ставката от 5%, органите на дружеството трябва да вземат решение за разпределяне на наличната неразпределена печалба от предходни години или междинен дивидент преди датата на промяната. След като данъкът е удържан при ставка 5%, задължението към хазната се счита за изпълнено, независимо от датата на реалното изплащане.
💰 Пример за Изпреварващо Спестяване (€)
Собствениците на големи натрупани резерви имат директен стимул да платят 5% данък сега, вместо 10% по-късно. Ето как изглежда спестяването при разпределение на €500 000 (приблизително 977 915 лв.) неразпределена печалба:
| Показател | Стара Ставка (5%) | Нова Ставка (10%) | Спестяване (€) |
|---|---|---|---|
| Разпределена Сума | €500 000 | €500 000 | – |
| Дължим Данък | €25 000 | €50 000 | €25 000 |
Заключение: Този финансов стимул ще предизвика еднократен силен приток на данъчни постъпления в бюджета за краткия период преди промяната. Това обаче намалява ликвидността на дружествата и може да повлияе на бъдещите им инвестиционни планове.
🎯 III. Дългосрочен Стимул: Миграция към Еврозоната
В дългосрочен план, увеличението до 10% прави данъчната система на България по-малко конкурентна за мобилните инвеститори, които търсят ниско облагане в еврозоната. България губи позицията си на една от най-изгодните юрисдикции за пасивен доход.
📊 Сравнение на Данъка Дивидент за Физически Лица в Еврозоната (€)
| Държава (Резидент) | Данък върху дивидентите | Спестяване спрямо 🇧🇬 (10%) | Основен Механизъм |
|---|---|---|---|
| 🇧🇬 България (Нова ставка) | 10% | 0% | Фиксиран окончателен данък |
| 🇬🇷 Гърция | 5% | 5% | Фиксиран окончателен данък |
| 🇨🇾 Кипър (Non-Dom) | 0% | 10% | Освобождаване от Специален принос за отбрана (SDC) |
1. 🇨🇾 Кипър: 0% Данък Дивидент за Non-Dom (€)
Кипър предлага 0% данък върху дивидентите за Non-Domiciled резиденти. Това става възможно, тъй като дивидентите са освободени от Данък върху доходите (Income Tax). Лицата със статут "Non-Dom" са освободени и от Специален принос за отбрана (SDC), което прави ефективната ставка 0%.
Статутът "Non-Dom" изисква лицето да е кипърски данъчен резидент (напр. по правилото за 60 дни престой) и да докаже липса на кипърски "домицил по произход". Това е най-големият финансов стимул в ЕС.
Кой ще мигрира: Собственици на ИТ, консултантски и други високомобилни бизнеси, които генерират високи печалби и могат да прекарват по-голямата част от годината в чужбина.
2. 🇬🇷 Гърция: 5% Фиксиран Данък Дивидент (€)
Гърция прилага 5% фиксиран окончателен данък върху дивидентите за всички свои резиденти. Този режим е по-прост за изпълнение, тъй като не зависи от статут като "Non-Dom", а от общото данъчно резидентство (прекарване на повече от 183 дни в страната).
Данъкът е окончателен, което означава, че дивидентите са освободени от прогресивно облагане по скалата за личен доход и от социални вноски.
Кой ще мигрира: Собственици на по-малки и средни бизнеси, които търсят по-опростен, но все пак по-изгоден данъчен режим, без сложните изисквания на Non-Dom статута.
🧭 IV. Общо Заключение и Прогнози
Увеличението на данъка върху дивидентите в България ще увеличи значително стимула за данъчна миграция сред собствениците на високомобилни бизнеси и лицата с високи капиталови активи.
Въпреки че ставките от 5% (Гърция) и 0% (Кипър) са значително по-ниски от 10% в България, процесът на промяна на данъчната резиденция е сложен и изисква реално преместване на "центъра на жизнени интереси", което ограничава масовия отлив на всички собственици.
За бизнеса, който остава в България, изравняването на данъка дивидент (10%) с корпоративния данък (10%) създава стимул за задържане на печалбата в дружеството, вместо за нейното разпределение. Това отлага плащането на данъка и дава възможност за реинвестиране. Същевременно обаче се създава и възможност за злоупотреба – част от тези "инвестиции" могат да бъдат в корпоративни активи (имоти и автомобили), които практически се използват за личните нужди на съдружниците, без да се облагат като дивидент.
Поради тези причини, дългосрочният ефект за бюджета от увеличението на данъка върху дивидентите остава спорен и трудно предвидим.
📚 V. Достоверни Източници за Проверка
За да проверите актуалните ставки и законодателни рамки, препоръчително е да търсите публикации от официални институции и международни консултантски компании, като използвате следните ключови термини:
- 🇨🇾 Кипър: Потърсете "PwC Cyprus Tax Facts and Figures [Current Year]" или "Cyprus Non-Domicile Regime". (Областен закон: Special Defence Contribution Law).
- 🇬🇷 Гърция: Потърсете "KPMG Greece Individual Income Tax Guide [Current Year]". (Областен закон: Income Tax Law for Individuals).
- 🇧🇬 България: Потърсете "Закон за Корпоративното Подоходно Облагане (ЗКПО)" за актуалната ставка на окончателния данък върху дивидентите.
Ноември 2025 • Анализ на данъчната политика в ЕС